在国际能源市场上,一份20年的超长期合同绝不是一张普通的商业订单。从谈判节点的选择配资炒股常见错误,到合同条款的落定,背后叠加的是政治信号、战略布局和供需博弈的多重逻辑。中美之间突然敲定这样一份LNG大单,放在2026年这个特定节点上,单看商业面说不清楚,必须把时间线拉长了去看。
从大背景讲起。2018年中美贸易摩擦正式开打,此后几年断断续续经历了多轮升级。到2025年初,双边关税已经推高到历史性水位——美国对中国商品的综合关税达到145%,中国的反制税率升至125%。在这种关税环境下,美国LNG进入中国市场的渠道几近断绝,双方能源贸易量跌入低谷。真正打开局面的是2025年5月那一轮在瑞士日内瓦举行的密集谈判。中美双方达成了一个90天关税休战方案:美方将对华关税从145%调降至30%,中方将对美关税从125%压至10%。这个数字背后有一个容易被忽略的细节——谈判成果清单里包含了中方增购美国能源产品的明确承诺,且LNG是其中分量最重的单项。正是这份承诺,为后续长约谈判打开了通道。
90天休战期结束后,中美谈判进入了更深层次的磋商阶段。在贸易平衡问题上,美方的核心诉求从来就不只是单一品类的关税数字,而是通过扩大对华出口来收窄贸易逆差。能源出口在这里有着天然的叙事优势——金额大、数字直观、对国内能源产业界的政治交代非常清晰。一份20年LNG大单,按照年度采购量折算成美元,数字足以成为谈判成果清单上最抢眼的那一行。对中方来说,这笔采购换来的是制造业出口关税的实质性松动,而关税的松紧,直接影响的是沿海出口产业链上数以千万计从业者的生计。双方政治上各有所需,商业决策就有了额外的推进动力,这是这份合同能够快速落地的一个深层原因。
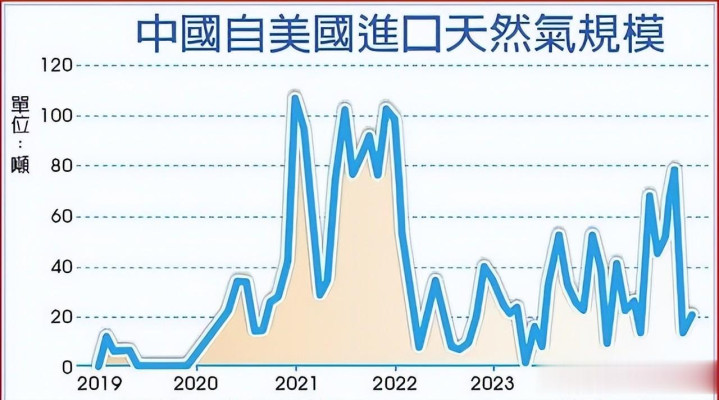
当然,政治需要只是加速器,并不能解释为什么是LNG、为什么能谈成20年这么长的周期。真正的底层逻辑,还是中国自身的能源结构需求。中国目前是全球最大的LNG进口国,近年来进口量持续保持高位攀升。城市燃气网络覆盖率的持续提升、重化工行业推进天然气替代的内在压力,都在从需求端推高用气量。更重要的是,华东、华南沿海的LNG接收终端群已经相当成熟,接收能力不再是瓶颈。在这个结构性需求面前,与其年年跑现货市场、承受价格波动的不确定性,不如在价格窗口合适的阶段锁定一份20年长约,平滑成本曲线,强化供应安全的底层压舱能力。
理解了这层需求逻辑,就可以来回答那个更尖锐的问题——俄罗斯谈了将近二十年的”西伯利亚力量2号”管道项目,到2026年合同依然没有落地,美国为什么反而做到了?这个对比不是偶然的,它揭示了中国能源采购策略中最核心的一条判断准则。
“西伯利亚力量2号”的问题出在哪里,必须从价格机制讲起。该管道规划线路从俄罗斯西伯利亚气田经由蒙古国境内输往中国,相关可行性研究和路线讨论早在2006年前后就已启动,正式商业谈判从2010年代中期持续至今。谈判长期卡在价格上:俄方长期主张按照油价挂钩模式定价,这是俄罗斯对欧出口管道气的传统机制,俄方认为只有这样才能覆盖西伯利亚气田的开发成本;中方则坚持参照亚太LNG现货市场的竞争性价格水平来谈。两套定价逻辑,背后是两套完全不同的市场参照系,各自都有内在合理性,所以双方才能年复一年地坐在谈判桌前,谁也说不服谁。
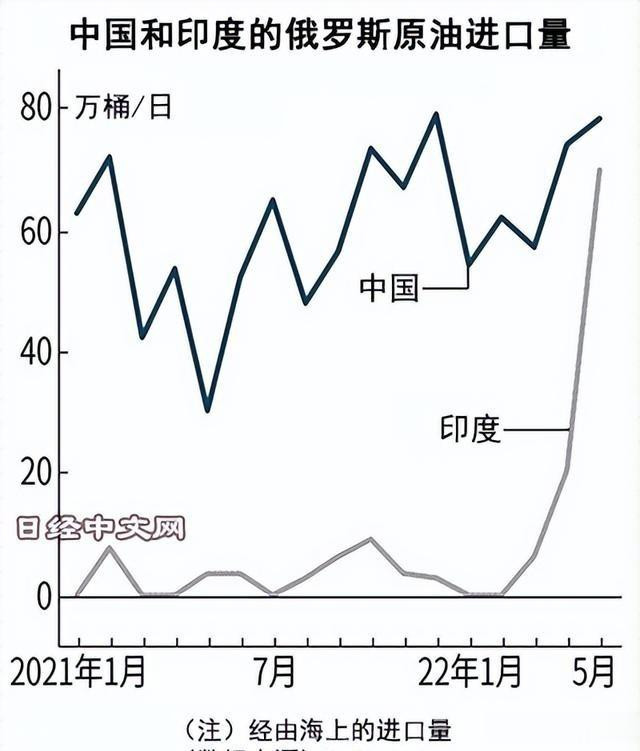
2022年俄乌冲突爆发后,局势并没有沿着多数人的预判方向演进。外界普遍认为俄罗斯丢失了欧洲市场,势必在对华谈判中大幅让步,但中方的态度恰恰相反——在价格问题上保持了更充分的耐心。背后的逻辑并不复杂:俄罗斯可以转售的买家市场极为有限,而中国已经在与卡塔尔、澳大利亚、马来西亚等多个供应国同时维持着采购关系,可替代的供应来源比俄罗斯多得多。这种不对等结构,使中方在谈判中始终处于主动位置,不必急着妥协。俄方越是急于出口,中方越是能够从容等待。到2026年,“西伯利亚力量2号”仍处于磋商推进状态,最终商业合同尚未签署。
美国LNG的结构性优势,首先体现在定价机制的透明度上。美国LNG出口普遍以亨利哈布(Henry Hub)现货气价为基准,叠加固定的液化成本和海运费用,整个定价框架是市场化的、可计算的,不存在政治弹性空间。对于中国这类需要提前锁定长期成本的大型买家来说,这意味着在签约前就可以较为准确地测算出20年全生命周期的平均采购价格区间,风险管理的可操作性大幅提升。这正是俄罗斯管道气传统合同机制最难匹配的那个特征——定价挂钩的参照系不同,成本预测的确定性就差了一个量级。
从供应规模来看,美国LNG出口产业在过去十年已经完成了一次从边缘到主导的系统性跃升。2016年萨宾帕斯首个液化列车投产,是美国规模化出口LNG的真正起点。此后卡梅伦、科珀斯克里斯蒂、弗里波特等多个液化终端相继建成投产,美国在2022年前后就已超过澳大利亚和卡塔尔,跃升为全球最大LNG出口国,并在此后持续巩固这一地位。充裕的供应能力,是支撑20年超长约所必需的物质基础。这一点,俄罗斯目前依赖陆上管道的西线方案,在物理层面根本无法提供同等规格的替代。
元股证券:ygzq.hk
2026年的全球LNG市场,供应格局正在从过去几年的偏紧状态向相对宽松的方向转变。美国、卡塔尔的新增液化产能持续释放,买方的谈判地位在上升,现货价格相比2022年至2023年的历史高点已经显著回落。中国选择在这个时间窗口锁定20年长约,时机是经过权衡的——在供应充裕、价格条件较好的阶段把长期成本锁定,把采购周期内的不确定性压到最低。这是在充分了解市场节奏后做出的主动选择,而不是被动接受某一方的报价。
这份大单签署之后,对俄罗斯的影响需要用准确的框架来评估,不能简单地说中俄能源关系受挫。“西伯利亚力量1号”至今仍在正常运营,中俄东线天然气贸易没有中断,中俄能源合作的既有基础没有被推翻。但当中方已经手持一份与美国主要供应商签订的20年大单,再坐回”西伯利亚力量2号”谈判桌上,双方的博弈结构就已经静悄悄地发生了变化。俄方此前赖以谈判的假设——中国缺乏可替代的长期供应来源——现在已经更难站住脚。这种谈判结构的位移,是这份LNG大单带来的最持久的地缘效应之一。
需要盯紧的,是这份合同在执行层面的风险变量。20年是一个相当漫长的周期,美国国内能源政策随政治周期的摆动始终是不可忽视的变量,LNG出口许可证的审批机制也曾在不同届政府之间出现取向差异。中国方面,配套接收终端的产能扩建能否跟上合同约定的到货节奏,同样是落地阶段需要持续跟踪的实际问题。合同签下来是第一步,不折不扣地执行到位才是这份大单价值的真正检验。
从更宏观的视角来看配资炒股常见错误,这笔LNG大单不能被简单解读为中国在能源战略上向美国靠拢。中国的能源外交从未把鸡蛋押注在单一篮子里,在美国、卡塔尔、澳大利亚、马来西亚、俄罗斯多个供应渠道上同时铺开、动态调整权重,才是这套战略的运行逻辑。每增加一条长期供应线,中国在其他谈判桌上的议价空间就相应扩大一分。这份美国LNG大单,是这套逻辑的又一次具体落地——在贸易摩擦的谈判框架内,用能源采购换取制造业出口空间,同时把一枚能源棋子落在了全球供应多元化的棋盘上。账算下来,每一步都在服务同一个目标:让中国永远不会因为单一能源供应渠道出问题,就在战略上陷入被动。

近日,我国在建最高的大气观测塔项目——400米大气环境气象梯度观测塔“庐州塔”迎来关键节点,建设高度达到205米。“庐州
2026-08-10
你别说股票杠杆配资平台百科,这一季《一饭封神》还真有点好看。 尽管第一季已经献上了"饭综"最高热度,可这次赛制升级,竟然
2026-08-16
移动股票配资 元股证券:ygzq.hk 特别提醒:如果我们使用了您的图片金融市场服务门户,请作者与本站联系索取稿酬。如您
2026-09-05
本文转自:人民网-贵州频道股票杠杆配资平台查询 入夏以来,气温持续攀升,各类户外水域风险陡增。黔东南州坚持预防为先、疏堵
2026-08-12
元股证券:ygzq.hk 智通财经APP获悉,香港联交所最新数据显示,9月2日AI股票配资是不是噱头,JPMorgan
2026-09-08